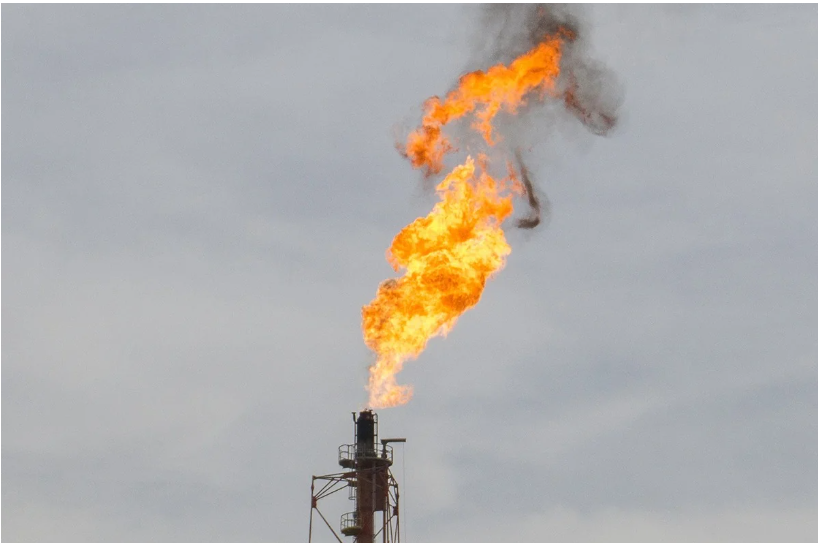
国际能源署将摩洛哥列为非洲最依赖进口天然气的经济体之一,与此同时,霍尔木兹海峡液化天然气(LNG)运输中断正令全球市场动荡不安。
在《2026 年全球天然气安全评估报告》中,国际能源署(IEA)将摩洛哥列为非洲大陆最依赖天然气进口的国家之一。这一地位使得摩洛哥更容易受到全球价格波动及其基础设施在动荡市场中的局限性的影响。
造成这种动荡的根源在于霍尔木兹海峡液化天然气运输中断。今年 3 月至 10 月,卡塔尔和阿联酋的 LNG 运输量比 2025 年同期减少了 600 多亿立方米。北美和非洲产量的增加仅部分抵消了这一降幅。国际能源署预计,全年全球 LNG 供应量将下降约 3%,即近 200 亿立方米,这将是有史以来十二个月内的最大降幅。
价格也随之上涨。在欧洲液化天然气(TTF)市场,3 月至 10 月期间,价格同比上涨近 70%,平均稳定在每百万英热单位(MBtu)20 美元左右。在亚洲,液化天然气现货价格飙升近 80%,平均达到每 MBtu 21.5 美元。这一价格飙升对全球天然气消费构成压力,预计到 2026 年,全球天然气消费量将下降 1.5%,约合 650 亿立方米,其中电力和工业是受影响最大的行业。
在非洲大陆,依靠自身资源的生产商比外部买家更好地抵御了这场风暴,后者面临着更高的账单和更困难的运输渠道。国际能源署(IEA)将摩洛哥也归入后者之列。
非洲的情况与全球趋势相反。尽管预计今年全球天然气消费量将下降,但非洲大陆的天然气消费量预计将增长约 5%,这主要得益于电力生产和能源行业的活动。 2020 年至 2025 年间,受人口增长、电力需求上升和工业发展等因素推动,非洲天然气消费量已实现年均 1.7% 的增长。然而,非洲仅占全球天然气消费量的 4%,且需求高度集中:仅埃及和尼日利亚三个国家就占全球总消费量的四分之三以上。
非洲相当一部分天然气用于出口:面向国际市场的设施比国内管网更为发达。沿海地区,有限的再气化终端和分散的管网阻碍了进口液化天然气或管道天然气的分销。国际能源署指出,这些市场的增长取决于从天然气加工到分销(包括管道和发电厂)的投资,以及付费客户的数量。因此,对摩洛哥而言,挑战不仅仅在于数量:供应和运输路线也必须与需求相匹配。
该研究并未量化摩洛哥 2026 年的天然气消费量或进口量,而是提供了一个框架,帮助人们理解非洲大陆各国天然气获取情况差异巨大的现状,并着重强调了两个关键领域:扩大供应来源和发展基础设施。国际能源署认为,危机的反复出现表明,需要在整个能源领域加强国际合作和投资,其目标是使进口国能够承受价格和供应冲击,同时避免其能源市场遭受永久性削弱。
相关内容
俄药企药品 GMP 证书:摩洛哥位列俄制造商目标市场第三名
2026年10月14日
摩洛哥登 2025 年弗雷泽研究所经济自由度马格里布榜首 全球排名第 70 位
2025年10月20日